
Un budget étudiant se joue sur les dépenses fixes
Gérer un budget étudiant mensuel devient difficile lorsque le loyer, les transports et les courses sont payés au fil de l’eau, sans vision globale. Le bon réflexe consiste à transformer ses revenus en montants disponibles par catégorie, puis à réserver une somme pour les imprévus et les projets. Cette méthode aide aussi à prendre de meilleures décisions lorsqu’une dépense importante, comme l’achat d’une voiture d’occasion, entre dans les plans.
Sur le terrain, les déséquilibres viennent rarement d’un seul gros achat. Ils apparaissent plutôt après une succession de petites dépenses mal anticipées, tandis qu’une facture annuelle ou une réparation arrive au mauvais moment. Pour tenir un mois complet, il faut donc distinguer ce qui est obligatoire, ce qui est nécessaire au quotidien et ce qui peut être ajusté sans mettre en danger l’équilibre financier.
Cette logique de vérification s’applique aussi aux grosses dépenses qui engagent le budget sur plusieurs mois. Avant de choisir une voiture d’occasion pour se rendre en cours, travailler ou rentrer chez soi, il est utile de consulter des conseils pratiques comme comment savoir si une voiture a été volée, afin de mieux préparer son achat. Le même réflexe de contrôle permet de décider avec méthode, au sein d’un budget étudiant comme lors d’un projet automobile. Un garage spécialisé dans les véhicules d’occasion Renault et Dacia, comme Mon Garage 56 dans le Morbihan, peut également accompagner une recherche de véhicule fiable et adapté à un budget accessible.
Commencer par calculer le montant réellement disponible
Le budget à répartir n’est pas toujours égal à la somme versée sur le compte en début de mois. Il faut additionner les ressources régulières, comme une bourse, un salaire étudiant, une aide familiale ou une allocation, puis retirer les prélèvements déjà programmés. Si une aide est versée sur douze mois mais qu’un revenu professionnel varie, mieux vaut retenir une estimation prudente plutôt que le meilleur mois observé.
Un exemple simple permet de partir sur une base réaliste. Avec 950 euros de ressources mensuelles, un loyer de 430 euros, 45 euros de transport, 25 euros d’assurance et 20 euros d’abonnements, il reste 430 euros pour l’alimentation, l’hygiène, les loisirs, les dépenses exceptionnelles et l’épargne. Le montant réellement pilotable n’est donc pas 950 euros, mais bien 430 euros après les charges fixes.
Pour éviter les erreurs, les dépenses annuelles doivent être converties en provision mensuelle. Une assurance de 240 euros à régler une fois par an représente 20 euros à mettre de côté chaque mois. Le même calcul fonctionne pour les frais de santé, les billets de train, les fournitures, les cadeaux et l’entretien d’un véhicule. Cette conversion rend les dépenses irrégulières beaucoup plus faciles à absorber.
Répartir son budget avec une méthode qui tient dans la durée
Une répartition efficace ne cherche pas à appliquer une règle universelle. Le loyer d’un étudiant en résidence universitaire, en colocation ou dans une grande métropole ne pèse pas de la même manière. Il est plus pertinent de partir de ses montants réels et de fixer des limites opérationnelles, notamment un plafond hebdomadaire pour les dépenses variables.
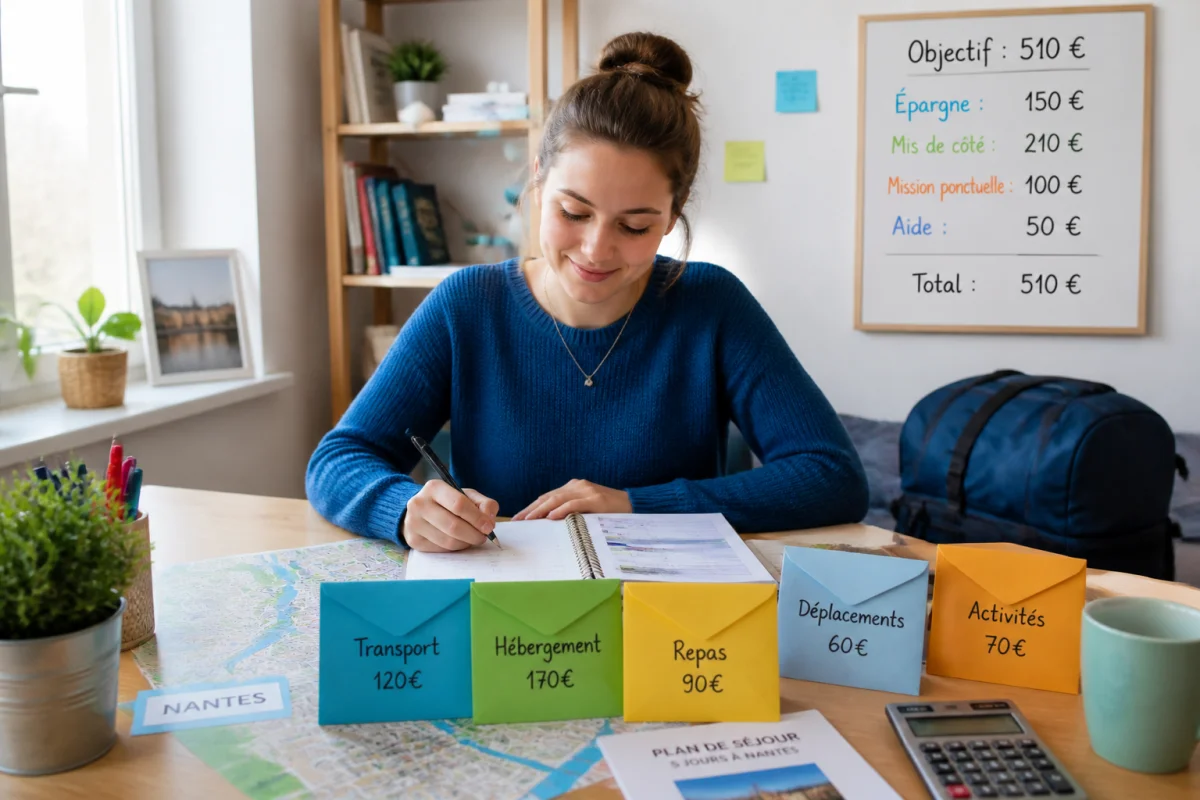
Dans le cas précédent, les 430 euros restants peuvent être organisés ainsi. Une enveloppe de 220 euros couvre les courses et l’hygiène, 60 euros sont réservés aux sorties et aux activités, 50 euros alimentent une réserve pour les imprévus et 100 euros restent disponibles pour les dépenses ponctuelles ou un projet. Les montants peuvent changer, mais chaque euro doit avoir une fonction avant le début du mois.
La limite hebdomadaire est particulièrement utile pour l’alimentation et les loisirs. Avec 220 euros de courses sur un mois, une enveloppe de 55 euros par semaine évite de consommer la totalité du budget pendant les premiers jours. Une petite marge peut être conservée pour la cinquième semaine ou pour les achats de base qui ne se renouvellent pas exactement tous les sept jours.
Le système des trois comptes ou enveloppes
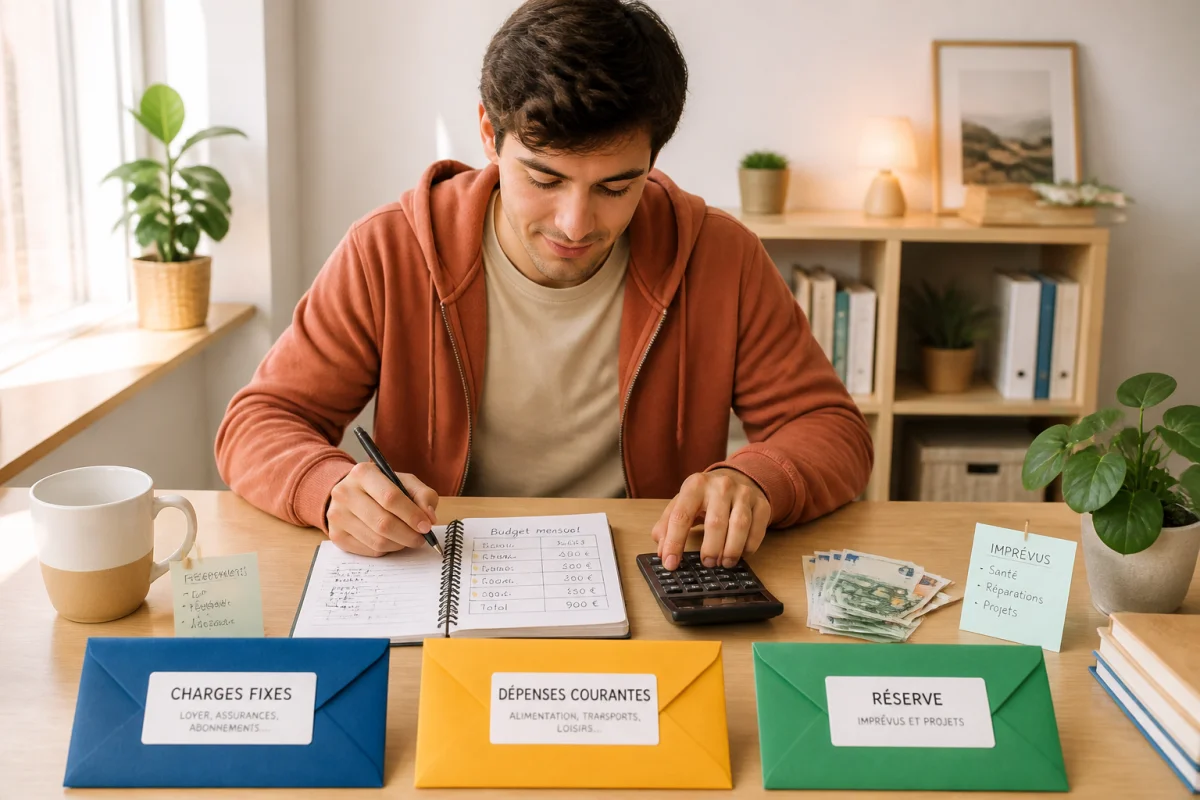
Une organisation simple consiste à séparer les flux dès la réception des revenus. Le premier compte sert aux charges fixes et aux prélèvements. Le deuxième accueille l’argent destiné aux dépenses courantes. Le troisième, qui peut être un livret ou une enveloppe dédiée, reçoit la réserve pour les imprévus et les projets.
Cette séparation réduit les erreurs de perception. Voir 900 euros sur un compte alors que 500 euros doivent encore être prélevés donne une fausse impression de confort. À l’inverse, placer immédiatement les sommes réservées permet de connaître le montant réellement disponible sans refaire les calculs chaque jour.
Maîtriser le loyer, le transport et l’alimentation
Faire du logement la première décision budgétaire
Le logement est souvent la dépense qui détermine tout le reste. Avant de comparer deux loyers, il faut ajouter les charges, l’électricité, l’assurance habitation, l’accès à internet et le coût des trajets vers le campus ou le lieu de travail. Un logement légèrement moins cher peut devenir moins intéressant si son éloignement entraîne des dépenses de transport et beaucoup de temps perdu.
La colocation, la résidence étudiante et le logement proche des transports répondent à des situations différentes. Le bon choix est celui qui laisse assez de marge après paiement du logement, plutôt que celui qui affiche uniquement le loyer le plus bas. Lors d’un changement de logement, les frais d’installation doivent aussi être intégrés au budget du premier mois.
Comparer le coût réel des transports
Le transport doit être calculé sur un mois complet. Un abonnement étudiant, quelques trajets longue distance et des déplacements occasionnels peuvent former une enveloppe significative. Il faut également distinguer les trajets indispensables des déplacements de confort, puis vérifier les tarifs réduits auxquels l’étudiant peut avoir droit.
Une voiture peut devenir pertinente lorsque les horaires, la distance ou l’absence de desserte rendent les transports collectifs peu pratiques. Dans ce cas, le budget ne doit pas se limiter au prix d’achat. Carburant, assurance, entretien, stationnement et frais administratifs doivent être convertis en montant mensuel avant de prendre une décision. Cette méthode permet de savoir si le véhicule entre réellement dans les capacités financières.
Réduire la facture alimentaire sans sacrifier les repas
Le budget alimentaire fonctionne mieux lorsqu’il repose sur quelques habitudes fixes. Préparer les repas principaux à partir d’une liste, utiliser les produits déjà disponibles et prévoir deux ou trois recettes économiques limite les achats impulsifs. Les repas pris à l’extérieur doivent être comptabilisés séparément, car ils peuvent rapidement masquer le coût réel des courses.
Une enveloppe hebdomadaire est plus facile à suivre qu’un objectif mensuel abstrait. Avec 200 euros pour l’alimentation, par exemple, 45 euros peuvent être attribués aux courses de base chaque semaine et 20 euros conservés pour un repas à l’extérieur ou un achat imprévu. Le montant est à adapter aux habitudes, mais le principe reste le même : décider avant de dépenser.

Prévoir les imprévus avant qu’ils ne déséquilibrent le mois
Une réserve d’urgence, même modeste, change la manière de gérer un budget étudiant mensuel. Elle peut commencer à 20 ou 30 euros par mois, puis progresser lorsque les dépenses sont mieux maîtrisées. Son objectif n’est pas de financer les loisirs, mais de couvrir une consultation médicale, une réparation, un remplacement de téléphone ou un déplacement urgent.
Il est utile de séparer trois types d’imprévus. Les dépenses prévisibles mais irrégulières, comme une assurance annuelle, doivent être provisionnées. Les incidents ponctuels, comme une paire de lunettes ou un ordinateur à réparer, relèvent de la réserve d’urgence. Les dépenses liées à un projet, comme le permis ou une voiture, nécessitent une épargne distincte afin de ne pas utiliser l’argent destiné aux besoins essentiels.
Pour une voiture d’occasion, cette distinction est particulièrement utile. Le prix affiché ne constitue qu’une partie du budget à prévoir. Une estimation mensuelle intégrant l’assurance, le carburant, l’entretien et une réserve dédiée permet de mesurer la place réelle du véhicule dans la vie étudiante. Une recherche auprès d’un professionnel spécialisé peut ensuite aider à identifier un modèle correspondant à l’usage et au budget envisagés.
Suivre ses dépenses sans y passer sa vie
Le suivi doit être assez précis pour éclairer les décisions, mais assez simple pour être maintenu. Une note sur le téléphone, un fichier avec quelques catégories ou une application bancaire peuvent suffire. Les catégories les plus utiles sont le logement, les transports, l’alimentation, les abonnements, les loisirs, la santé, les achats ponctuels et l’épargne.
Un point rapide deux fois par semaine est généralement plus efficace qu’un long bilan repoussé à la fin du mois. Il suffit de vérifier le montant restant, les prélèvements à venir et les dépenses exceptionnelles déjà engagées. Si l’enveloppe alimentaire est presque épuisée, la correction doit intervenir immédiatement, par exemple en reportant un achat non urgent ou une sortie prévue.
Le suivi doit également servir à ajuster le budget suivant. Si les courses dépassent régulièrement l’objectif de 200 euros, il faut rechercher la cause avant de réduire mécaniquement l’enveloppe. Le problème peut venir de repas pris à l’extérieur, d’achats ménagers classés au mauvais endroit ou d’un montant initial trop bas. Un budget réaliste se construit à partir des dépenses observées, puis s’améliore progressivement.
Les erreurs qui fragilisent un budget étudiant
La première erreur consiste à oublier les petites dépenses répétées. Café acheté chaque matin, frais de livraison, achats intégrés ou abonnements peu utilisés peuvent représenter plusieurs dizaines d’euros par mois. Les supprimer tous n’est pas nécessaire, mais les identifier permet de choisir celles qui apportent réellement de la valeur.
La deuxième erreur est de compter sur le découvert comme une ressource. Un découvert peut donner l’impression de disposer d’une marge, alors qu’il reporte une difficulté sur le mois suivant. Une enveloppe d’attente, même faible, offre une solution plus saine pour absorber les décalages.
La troisième erreur est de financer une dépense durable avec un revenu incertain. Avant de signer un crédit ou d’acheter une voiture, il faut tester pendant quelques mois la mensualité théorique en la mettant de côté. Si cette somme est difficile à épargner, le projet doit être recalibré avant de devenir une charge fixe.
Mettre en place son budget dès ce mois-ci
La mise en place peut se faire en moins d’une heure. Commencez par relever les revenus réellement disponibles, puis listez les charges fixes et les prélèvements. Transformez les dépenses annuelles en provisions mensuelles, fixez une enveloppe hebdomadaire pour les dépenses courantes et programmez un virement vers la réserve dès que les revenus arrivent.
À la fin du mois, ne cherchez pas seulement à savoir si le compte est positif. Mesurez aussi la qualité de la répartition. Un mois réussi est un mois où le loyer et les charges sont couverts, où l’alimentation reste maîtrisée, où les imprévus peuvent être absorbés et où un projet avance, même lentement.
Cette approche donne davantage de liberté aux étudiants, car elle transforme les décisions financières en choix préparés. Qu’il s’agisse de financer une formation, un déménagement ou une voiture d’occasion adaptée aux trajets, la meilleure sécurité vient d’un coût mensuel clairement calculé et d’une réserve entretenue avec régularité.
Un budget utile est un budget révisé régulièrement
Gérer un budget étudiant mensuel ne consiste pas à se priver de tout ni à suivre une règle rigide. Il s’agit de connaître ses charges, de donner une place aux dépenses plaisantes et de préparer les coûts qui pourraient sinon déstabiliser le mois. Un rendez-vous de quinze minutes chaque semaine suffit souvent à conserver cette visibilité.
Lorsque les études, le logement ou les trajets changent, le budget doit évoluer avec eux. Une nouvelle dépense importante mérite toujours d’être évaluée en coût total et en coût mensuel. Ce réflexe permet d’avancer avec des choix cohérents, qu’il s’agisse d’un achat courant ou d’un projet automobile préparé avec attention.